Czym jest PSI i dla kogo
Polska Strefa Inwestycji (PSI) to system wsparcia nowych inwestycji. Firma, która otrzyma decyzję o wsparciu (DOW), może zwolnić z CIT lub PIT dochód z działalności objętej decyzją — do granicy dostępnego limitu pomocy. PSI nie jest dotacją: nie ma przelewu na zakup maszyn ani hali. Korzyść powstaje dopiero wtedy, gdy firma osiąga dochód, który można objąć zwolnieniem. Opis usługi znajdziesz w serwisie na stronie Polska Strefa Inwestycji.
Przewodnik porządkuje temat od pytań wstępnych do obowiązków po decyzji. Stan prawny analiz Narvo, na których się opiera: 6–8 października 2026 r. (ustawa o wspieraniu nowych inwestycji i rozporządzenie PSI, t.j. Dz.U. 2025 poz. 108 ze zmianą poz. 833). Projekt zmian ustawy jest w toku i opisaliśmy go osobno — patrz sekcja na końcu.
Cztery pytania przed wnioskiem
| Pytanie | Dlaczego jest pierwsze | Gdzie szukać szczegółów |
|---|---|---|
| Czy to nowa inwestycja w rozumieniu przepisów? | „Rozbudowa” czy „nowa maszyna” to opisy biznesowe, a nie definicje prawne | Warunki PSI i definicja nowej inwestycji |
| Czy projekt przekroczy minimalne nakłady dla lokalizacji? | Próg zależy od powiatu i statusu firmy | Minimalne nakłady PSI |
| Czy firma zdobędzie wymaganą liczbę punktów jakościowych? | Wybór kryterium jest zobowiązaniem po decyzji | Kryteria jakościowe PSI |
| Które wydatki są kosztami kwalifikowanymi? | Budżet projektu to nie podstawa pomocy | Koszty kwalifikowane PSI |
Co to jest „nowa inwestycja”
Ustawa wymienia kilka kategorii: utworzenie nowego zakładu, zwiększenie zdolności produkcyjnej istniejącego zakładu, dywersyfikację o produkty wcześniej w nim nieprodukowane, zasadniczą zmianę procesu produkcyjnego oraz nabycie aktywów zakładu zamkniętego lub takiego, który zostałby zamknięty bez zakupu. Samo nabycie akcji lub udziałów nie jest nową inwestycją, a wymiana zużytej maszyny nie przesądza o spełnieniu definicji. Inwestycje odtworzeniowe są wyłączone. Praktyczne scenariusze — od budowy zakładu po wymianę maszyny — opisuje analiza warunków PSI.
Minimalne nakłady: próg wejścia, nie limit zwolnienia
Kryterium ilościowe wymaga poniesienia minimalnych kosztów kwalifikowanych. Bazowy próg wynosi od 10 do 100 mln zł i zależy od relacji stopy bezrobocia w powiecie do przeciętnej stopy w kraju. Następnie stosuje się obniżenia zależne od statusu przedsiębiorstwa, m.in. dla mikro-, małych i średnich firm, a także preferencje lokalizacyjne i dodatkowe obniżenie dla niektórych rodzajów inwestycji. Kalkulacja wymaga danych GUS aktualnych na dzień wniosku. Pełne tabele i przykład kalkulacji znajdziesz w artykule o minimalnych nakładach PSI.
Rozdziel pięć wartości: budżet całej inwestycji, koszty kwalifikowane, próg wejścia, limit pomocy i wykorzystane zwolnienie. Próg PSI to nie limit zwolnienia i nie kwota, którą firma otrzyma.
Kryteria jakościowe
Poza progiem nakładów inwestycja musi uzyskać odpowiednią liczbę punktów. Zasadniczo jest to co najmniej 6 punktów; dla terenów o maksymalnej intensywności pomocy regionalnej 40% próg wynosi 5 punktów, a przy 50% — 4 punkty. W każdym wariancie trzeba zdobyć co najmniej jeden punkt w kryteriach zrównoważonego rozwoju gospodarczego i jeden w kryteriach zrównoważonego rozwoju społecznego. Sektor usług i sektor przemysłowy mają odrębne tabele w załączniku do rozporządzenia. Szczegóły i dowody opisuje artykuł o kryteriach jakościowych.
Koszty kwalifikowane i limit
Podstawę pomocy opartej na kosztach inwestycji tworzą tylko wydatki z właściwego katalogu — mogą to być m.in. grunty, budynki, maszyny oraz określone prawa i licencje. Alternatywą są dwuletnie koszty nowo utworzonych miejsc pracy. Limit pomocy zależy od kosztów kwalifikowanych, intensywności pomocy i dyskontowania, a nie od samego budżetu. Przykład z kolejnymi latami dochodu pokazuje, że nominalny limit nie jest wypłatą: wykorzystanie limitu pomocy.
Lokalizacja i wielkość firmy
Miejsce inwestycji wpływa na dostępność pomocy regionalnej, jej intensywność, minimalny próg nakładów i okres decyzji. Sam wybór województwa nie zawsze wystarcza, bo mapa pomocy różnicuje także mniejsze obszary. Status MŚP trzeba ustalić z uwzględnieniem firm partnerskich i powiązanych — zobacz status MŚP.
Dla dużych przedsiębiorców obowiązują dodatkowe ograniczenia. Na obszarach pomocy z art. 107 ust. 3 lit. c Traktatu duży przedsiębiorca może otrzymać regionalną pomoc inwestycyjną tylko na inwestycję początkową zapoczątkowującą nową działalność gospodarczą. Rozporządzenie PSI wskazuje województwa dolnośląskie i wielkopolskie oraz wymienione gminy regionu warszawskiego stołecznego, gdzie obowiązuje odpowiedni wyjątek. Test kosztowy zależy od rodzaju inwestycji, m.in. przy dywersyfikacji produkcji koszty kwalifikowane muszą przekraczać o co najmniej 200% wartość księgową ponownie wykorzystywanych aktywów — szczegóły w analizie warunków PSI.
Droga do decyzji o wsparciu
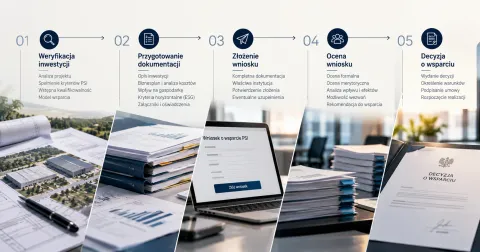
Procedura zaczyna się od karty inwestycji, a nie od zamówień. Złożenie wniosku, wydanie decyzji, poniesienie kosztu kwalifikowanego i początek korzystania ze zwolnienia nie są jednym zdarzeniem. Kolejne etapy to oddzielenie progu, kosztów i kryteriów, przygotowanie pakietu dokumentów, sprawdzenie dat rozpoczęcia prac, ocena i uzupełnienia, lektura decyzji przed wdrożeniem oraz realizacja z punktami kontrolnymi. Przed robotami i wiążącymi zamówieniami sprawdź efekt zachęty. Krok po kroku opisuje to procedura decyzji o wsparciu, a nasze wsparcie — usługa decyzja o wsparciu.
Po decyzji: okres, dochód i monitoring
Nowe decyzje są wydawane na 12, 14 lub 15 lat według właściwych warunków; starsze mogą mieć inne okresy. Początek korzystania ze zwolnienia trzeba ustalić osobno — nie jest to automatycznie dzień decyzji ani pierwszej faktury. Po DOW potrzebne są ewidencja działalności objętej zwolnieniem, uzgodnienie dochodu z księgowością i rejestr wykorzystania pomocy: dochód zwolniony i ewidencja. Połączenie PSI z dotacją wymaga osobnego testu: kumulacja dotacji i PSI. Porównanie PSI z dotacją i kredytem: dotacja, PSI czy kredyt.
Co zmienia projekt nowelizacji
Rada Ministrów przyjęła 29 września 2026 r. projekt UD391 zmieniający ustawę o wspieraniu nowych inwestycji. Obejmuje m.in. inne zasady ustalania dochodu zwolnionego i odroczenie momentu korzystania ze zwolnienia dla reinwestycji. To projekt, nie obowiązujące przepisy. Opis kierunków zmian znajdziesz w alercie reforma PSI.
Gdzie szukać pomocy
Wstępny kierunek daje kwalifikator PSI, a zestawienie kategorii przedsięwzięcia, działalności, lokalizacji i obowiązków — ocena kwalifikacji do PSI. Wszystkie materiały o PSI w jednym miejscu: hub tematu.
Przygotuj dane do pierwszej oceny PSI
Podaj miejsce realizacji inwestycji, rodzaj działalności, zakres zmiany w zakładzie, budżet oraz planowane terminy. Uwzględnij powiązania firmy i dane potrzebne do określenia jej wielkości. Zakup urządzenia, rozbudowa i uruchomienie nowego zakładu wymagają oceny według właściwych warunków.
Wstępne pytania porządkuje ocena kwalifikacji do PSI. Przewodnik objaśnia mechanizm, a strona usługi PSI przedstawia zakres współpracy przy konkretnym projekcie.
Materiały do kolejnego kroku
- inwestycja w wynajmowanej hali — tytuł do miejsca, zgody i rozdzielenie maszyn od robót w obiekcie.
- zasady regionalnej pomocy inwestycyjnej — podstawa pomocy i obliczenie modelowego pułapu.