Najpierw ustal, jakie instrumenty w ogóle analizujesz
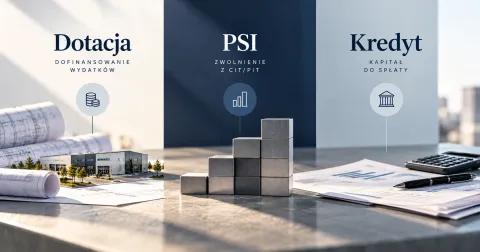
Jedna inwestycja może korzystać z dotacji, zwolnienia PSI i ulgi podatkowej. Odpowiedź na pytanie „czy można je połączyć?” zaczyna się jednak od konkretnego kosztu, a nie sumy deklarowanych korzyści. Ustal podstawę każdego instrumentu, podatnika, rok rozliczenia i sposób przypisania wydatku.
Jedna pozycja kosztowa, trzy testy: kumulacja pomocy publicznej; podatkowe prawo do odliczenia, w tym refundacja i dochód zwolniony; ograniczenia konkretnego programu lub produktu. Pozytywny wynik jednej kontroli nie zastępuje dwóch pozostałych.
Nie każda preferencja podatkowa jest automatycznie pomocą publiczną. Zwykłego odliczenia B+R nie należy bez analizy traktować jak regionalnej dotacji; szczególne zasady dotyczą m.in. niektórych kosztów centrów badawczo-rozwojowych. Kredyt również nie jest sam w sobie kwotą pomocy — przy gwarancji trzeba ustalić pomoc zawartą w instrumencie i właściwą podstawę.
Ten materiał wyjaśnia alokację kosztów. Szerszy wybór narzędzi należy do stron dotacji inwestycyjnych, PSI i ulg podatkowych.
Test 1 — kumulacja pomocy publicznej
Art. 8 GBER rozróżnia pomoc na odrębne, możliwe do wyodrębnienia koszty i pomoc na koszty pokrywające się częściowo lub w całości. Dla tych drugich trzeba sprawdzić właściwy maksymalny poziom intensywności lub kwotę pomocy. Odrębne pozycje kosztowe nie uchylają innych warunków programu.
Jeżeli dotacja i PSI są pomocą regionalną na tę samą podstawę, trzeba kontrolować ich wspólny limit według właściwych przepisów. Nie każda dotacja ma jednak tę samą podstawę pomocy ani taki sam katalog jak PSI. Kwot pomocy nie sumuje się bez ustalenia dat, sposobu dyskontowania, kosztów i właściwego pułapu. Hasło kumulacja pomocy publicznej porządkuje te pojęcia.
Nie rozdzielaj kosztów wyłącznie nazwami w arkuszu. Podział musi odpowiadać rzeczywistym wydatkom i dokumentom obu instrumentów. Ta sama faktura może zawierać kilka pozycji, a kilka faktur dotyczyć jednego kosztu kwalifikowanego.
Test 2 — koszt refundowany a ulga podatkowa
Art. 18d ust. 5 CIT ogranicza odliczenie B+R kosztów zwróconych podatnikowi w jakiejkolwiek formie lub odliczonych od podstawy podatku. Przy częściowej refundacji ustal część rzeczywiście zwróconą, zamiast wyłączać automatycznie cały projekt albo stosować jeden procent dotacji do każdej faktury.
Przykład modelowy: kwalifikowany koszt osobowy B+R wynosi 100 tys. zł, z czego dotacja zwraca 40 tys. zł tej konkretnej pozycji. Do dalszej analizy pozostaje 60 tys. zł. To jeszcze nie kwota oszczędności podatkowej: trzeba sprawdzić katalog, udział pracy B+R, właściwy limit odliczenia i dochód. Jeżeli 100 tys. zł obejmuje również inne zadania, najpierw trzeba ustalić rzeczywisty kwalifikowany koszt, a dopiero potem refundację.
Zwrot otrzymany po wcześniejszym odliczeniu wymaga zastosowania korekty z art. 18d ust. 5a. Dla robotyzacji art. 38eb ust. 8 odsyła do tych reguł. Nie zakładaj, że różne lata faktury, odliczenia i dotacji pozwalają zatrzymać pełne wcześniejsze odliczenie. Odpowiednie przepisy PIT to art. 26e oraz art. 52jb.
Szczegółowy katalog i rozpoznawanie kosztów pokazuje macierz kosztów B+R. Refundacja jest jednym z testów, nie całą kwalifikacją.
Test 2 — dochód zwolniony i alokacja kosztów
Art. 18d ust. 6 CIT pozwala korzystającemu ze zwolnienia SSE/PSI odliczać tylko kwalifikowane koszty nieuwzględnione w kalkulacji dochodu zwolnionego. Posiadanie DOW nie wyklucza całej ulgi B+R, lecz wymaga prawidłowego rozdzielenia kosztów. Ta sama reguła stosuje się odpowiednio do robotyzacji przez odesłanie ustawowe; PIT zawiera analogiczne ograniczenie.
Pytanie nie brzmi wyłącznie „czy maszyna jest wpisana do DOW?”. Trzeba ustalić, jak koszt podatkowy, np. odpis, został ujęty przy obliczaniu dochodu zwolnionego. Wydatek nieuwzględniony w podstawie limitu pomocy może nadal wiązać się z działalnością zwolnioną. Brak refundacji również nie przesądza wyniku tego testu.
Podział kosztu wspólnego wymaga uzasadnionej metody i danych. Nie wybieraj proporcji wyłącznie dlatego, że daje większe odliczenie. Ewidencja powinna pozwolić odtworzyć związek z działalnością opodatkowaną i zwolnioną.
Dotacja + PSI
Najpierw porównaj podstawy pomocy i zakres kosztów w obu dokumentach. Następnie ustal dopuszczalną kumulację, kwotę pomocy wykorzystanej i pozostały limit. Wreszcie sprawdź szczególne ograniczenia programu, które mogą być bardziej restrykcyjne niż ogólna reguła kumulacji.
Maszyna objęta regionalną dotacją i PSI może wymagać wspólnej kontroli limitu na tych samych kosztach. Rozdzielenie jej ceny między instrumenty nie jest automatycznym obejściem: musi być prawnie dopuszczalne i udokumentowane. Koszt wyłączony z dotacji nie staje się przez to automatycznie kwalifikowany w PSI.
Kolejność zobowiązań i wniosków też pozostaje istotna. Efekt zachęty ocenia się dla właściwego instrumentu; jedna procedura nie zabezpiecza automatycznie drugiej.
Dotacja + B+R / robotyzacja
Dla B+R przejdź od konkretnego wydatku do katalogu podatkowego, jego finansowania i roku kosztu. W przykładzie osobowym część niezwrócona może przejść do dalszych testów, ale nie zastępuje dokumentowania czasu pracy ani warunków działalności B+R.
Dla robota trzeba osobno potwierdzić cechy techniczne i kategorię podatkową. Robot, CNC i linia produkcyjna wyjaśnia, dlaczego sama nazwa urządzenia nie daje prawa do ulgi. Przy amortyzowanym aktywie nie utożsamiaj faktury zakupu z jednorazowym kosztem odliczenia; sprawdź właściwe odpisy i część związaną z refundacją.
Na 6 października 2026 r. art. 38eb ust. 5 CIT obejmuje koszty do końca roku podatkowego rozpoczętego w 2026 r., a art. 52jb ust. 5 PIT lata 2022–2026. Zapowiadane przedłużenie nie zastępuje obowiązującej ustawy. Finansowanie zakupu i okres rozpoznawania podatkowych kosztów mogą dać różne wyniki.
PSI + ulgi podatkowe
Zwolnienie dotyczy właściwego dochodu, ulga zaś określonych kosztów i podstawy odliczenia. Nie sumuj maksymalnego limitu PSI z nominalnym odliczeniem B+R jako gotówki dostępnej na zakup. Wykorzystanie obu mechanizmów zależy od rzeczywistych wyników i ograniczeń.
Przy koszcie wspólnym utrzymuj ślad prowadzący od faktury lub listy płac do ewidencji podatkowej, kalkulacji zwolnienia i wyodrębnionego kosztu ulgi. Jeśli nie można uzasadnić alokacji, wynik kontroli pozostaje nierozstrzygnięty — brak dowodu nie oznacza zgody na odliczenie.
Test 3 — produkty BGK i dodatkowe ograniczenia
Warunki Biznesmax Plus z lipca 2026 r. zawierają szczególną zasadę: kredyt w części objętej gwarancją nie może finansować tych samych kosztów kwalifikowanych, które otrzymały albo mają otrzymać inne wsparcie ze środków UE — dokument obejmuje także koszty, dla których kredytobiorca ubiega się o takie wsparcie. Przy regionalnej pomocy inwestycyjnej § 4 ust. 9 obejmuje także część kredytu objętą dopłatą do kapitału. Dokument dopuszcza kontynuację lub uzupełnienie projektu finansowanego z UE przy odrębnych kosztach kwalifikowanych, zgodnie z jego warunkami (§ 4 ust. 9 i § 5 ust. 10).
To ograniczenie produktu, a nie pełna definicja kumulacji pomocy i nie reguła każdego kredytu BGK. Nawet dostępny limit pomocy nie uchyla tego zakazu. Dla projektu łączącego instrumenty rozpisz, które koszty finansuje część kredytu objęta gwarancją, a które inne wsparcie. Biznesmax Plus opisuje sam produkt.
Jak prowadzić kosztową mapę projektu
Poniższa macierz jest metodą Narvo. Służy do zadawania pytań i zbierania dowodów; nie nadaje automatycznie prawa do wsparcia. „Potencjalna” oznacza konieczność dalszej kwalifikacji. Brak dofinansowania nie zmienia zwykłego wydatku w koszt B+R.
| Koszt | Źródło finansowania | Pomoc publiczna? | Refundowany? | Powiązany z dochodem zwolnionym? | Potencjalna ulga podatkowa? | Dodatkowy test produktu / programu | Dokument / dowód |
|---|---|---|---|---|---|---|---|
| Maszyna: regionalna dotacja i PSI | Kredyt / środki firmy, dotacja i zwolnienie | Ustalić podstawę i wspólny limit | Według kwoty dotacji na koszt | Ustalić ujęcie odpisów w dochodzie zwolnionym | Tylko przy odrębnym katalogu i ograniczeniach | Zasady obu instrumentów, terminy i kategorie | Faktury, umowa dotacji, DOW, kalkulacja pomocy i dochodu |
| Wynagrodzenie B+R częściowo dotowane | Firma i dotacja | Według podstawy programu; nie utożsamiać całej ulgi z pomocą | Rozdzielić zwróconą część kosztu | Ustalić związek z działalnością PSI | Niezwrócona część po pozostałych testach | Warunki projektu B+R i rozliczenia | Lista płac, dane czasu pracy, ewidencja, rozliczenie dotacji |
| Robot i koszty jego używania | Firma / kredyt, ewentualna dotacja | Zależy od wsparcia | Sprawdzić finansowanie właściwego kosztu | Sprawdzić ujęcie kosztów w PSI | Po definicji, katalogu, okresie i wyłączeniach | Warunki finansowania oraz ulgi | Specyfikacja, cena, plan odpisów i źródła finansowania |
| Koszt finansowany częścią kredytu z gwarancją Biznesmax Plus | Kredyt objęty gwarancją | Ustalić właściwą pomoc z produktu | Sprawdzić także planowane wsparcie UE | Odrębna ocena podatkowa | Nie wynika z samej gwarancji | Część kredytu objęta gwarancją nie może finansować kosztów kwalifikowanych objętych innym wsparciem UE ani wnioskiem o nie | Przypisanie wykorzystania kredytu, umowy i dokumenty BGK |
| Materiał B+R poza katalogiem dotacji | Firma | Brak tej dotacji nie rozstrzyga innych instrumentów | Zweryfikować brak innych zwrotów | Ustalić alokację | Możliwa tylko po teście kosztu podatkowego i B+R | Powód wyłączenia z dotacji; pozostałe warunki | Faktura, opis wykorzystania, ewidencja podatkowa |
Dodaj do własnej ewidencji identyfikator dokumentu, kwotę, datę kosztu, rok podatkowy, wynik każdego testu i osobę odpowiedzialną. Aktualizuj ją przy zmianie budżetu, otrzymaniu refundacji i rozliczeniu zwolnienia. Te pola są rekomendacją organizacyjną, nie nowym ustawowym wzorem.
Przegląd ulg podatkowych pomaga ocenić koszty, ograniczenia i brakujące dowody. Przy kilku instrumentach punktem wyjścia jest uzgodniona mapa wydatków, nie suma maksymalnych korzyści z prezentacji.
Gdy po sprawdzeniu kosztów pozostaje niewykorzystane odliczenie, osobno oceń przeniesienie ulgi B+R i innowacyjnych pracowników. Warunki tego rozliczenia nie zastępują oceny finansowania i kumulacji.
Dotacja i B+R: obliczenie na dwóch pozycjach kosztowych
Poniższy przykład jest fikcyjnym modelem podatnika CIT bez statusu CBR. Zakładamy, że koszty spełniają katalog B+R, nie dotyczą dochodu zwolnionego i firma ma wystarczający dochód. Kwoty wynagrodzeń obejmują już tylko kwalifikowaną część czasu pracy i składek. Materiały są bezpośrednio związane z pracami B+R.
| Pozycja | Koszt B+R | Zwrot przypisany do tej pozycji | Część niezwrócona | Współczynnik w przykładzie | Dodatkowe odliczenie |
|---|---|---|---|---|---|
| Wynagrodzenia i kwalifikowane składki | 100 000 zł | 40 000 zł | 60 000 zł | 200% | 120 000 zł |
| Materiały do prób | 30 000 zł | 15 000 zł | 15 000 zł | 100% | 15 000 zł |
| Razem | 130 000 zł | 55 000 zł | 75 000 zł | Według kategorii | 135 000 zł |
Przy CIT 19% dodatkowe odliczenie 135 tys. zł daje modelowo 25,65 tys. zł korzyści. Nie jest to zwrot gotówki ani gwarantowany wynik każdego projektu. Nie stosujemy średniego udziału dotacji do obu pozycji: różne są kwoty refundacji oraz ustawowe limity odliczenia. Zwykłe rozpoznanie kosztów podatkowych rozpatruje się osobno.
Połącz identyfikator projektu z listą płac lub fakturą, przypisaniem do zadania, udziałem B+R oraz pozycją w rozliczeniu dotacji. Zachowaj wniosek o płatność, potwierdzenie zwrotu i arkusz odliczenia. Jeśli dotacja obejmuje koszty pośrednie lub ryczałt, ustal rzeczywisty zakres zwrotu zamiast arbitralnie rozdzielać go na faktury.
Gdy zwrot przyjdzie po wcześniejszym odliczeniu, art. 18d ust. 5a nakazuje odpowiednią korektę w rozliczeniu roku wystąpienia tego zdarzenia. Weryfikacja musi odtworzyć także wysokość wcześniejszego odliczenia, a nie tylko nominalną kwotę refundacji. Rozliczenie ulgi B+R porządkuje przejście od ewidencji do zeznania.