Najpierw kwalifikacja działalności, potem kosztu
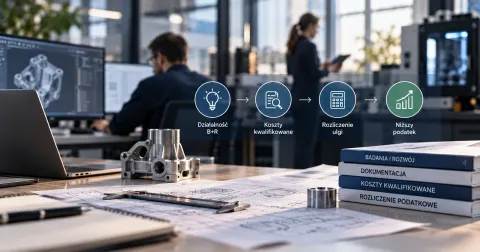
Faktura za prototyp nie potwierdza jeszcze kosztu kwalifikowanego B+R. Najpierw trzeba wykazać, że prace spełniają definicję działalności badawczo-rozwojowej, następnie przypisać wydatek do zamkniętego katalogu podatkowego i ustalić kwotę, którą można odliczyć.
Dla CIT podstawą jest art. 18d, dla PIT — art. 26e. W obu przypadkach punktem wyjścia jest koszt uzyskania przychodów poniesiony na B+R. Zakup środka trwałego nie staje się takim kosztem tylko przez zapłatę: znaczenie może mieć podatkowa amortyzacja. Budżet dotowanego projektu B+R również nie jest gotowym katalogiem ulgi podatkowej.
Opis kwalifikacji prac i wdrożenia rozliczenia znajdziesz na stronie Ulga B+R. Ulga B+R w praktyce przedstawia szerszy kontekst; tutaj koncentrujemy się na wydatku, proporcji i dowodzie.
Stan prawny sprawdzono 5 października 2026 r. w aktualnych tekstach ustaw oraz wykazie późniejszych zmian. Przy korekcie wcześniejszego roku stosuje się przepisy właściwe dla tego roku, nie automatycznie dzisiejsze limity.
Katalog kosztów kwalifikowanych
Macierz opisuje wariant ogólny, bez szczególnych rozszerzeń dla centrum badawczo-rozwojowego (CBR). Dokumenty to praktyczny sposób wykazania spełnienia warunku — ustawa nie narzuca jednego wzoru wszystkich zestawień. Skróty podstaw odnoszą się odpowiednio do art. 18d CIT i art. 26e PIT.
| Rodzaj kosztu | Warunek | Proporcja / kwota do oceny | Dowód | Wyłączenie lub ryzyko | Podstawa |
|---|---|---|---|---|---|
| Wynagrodzenie pracownika i składki społeczne finansowane przez płatnika | Należność z art. 12 ust. 1 PIT; rzeczywiste prace B+R | Udział czasu B+R w ogólnym czasie pracy danego miesiąca | Lista płac, zakres zadań, wiarygodne dane o czasie B+R | Cały dział techniczny rozliczony bez rozdzielenia prac | Ust. 2 pkt 1 |
| Zlecenie lub dzieło | Właściwy ustawowy tytuł należności, a nie każda usługa | Czas usługi B+R / cały czas usługi w miesiącu | Umowa, rachunek, opis wykonania i czasu | Faktura B2B automatycznie uznana za wynagrodzenie | Ust. 2 pkt 1a |
| Materiały i surowce | Bezpośredni związek z prowadzoną B+R | Część rzeczywiście przypisana do B+R | Faktura, rozchód, zestawienie prób lub zużycia | Cały zakup magazynowy mimo wykorzystania produkcyjnego | Ust. 2 pkt 2 |
| Sprzęt specjalistyczny niebędący środkiem trwałym | Bezpośrednie wykorzystanie w B+R | Koszt spełniający warunek; oddziel użycie niezwiązane z B+R | Dokument zakupu i użycia, kwalifikacja księgowa | Środek trwały potraktowany jak bieżący zakup | Ust. 2 pkt 2a |
| Ekspertyzy, opinie, usługi równorzędne i wyniki badań | Umowa z podmiotem wskazanym w art. 7 ust. 1 pkt 1, 2 i 4–8 prawa o szkolnictwie wyższym i nauce | Koszt usług lub wyników na potrzeby B+R | Status wykonawcy, umowa, rezultat i odbiór | Dowolna firma doradcza lub software house bez właściwego statusu | Ust. 2 pkt 3 |
| Odpłatne korzystanie z aparatury naukowo-badawczej | Wyłącznie B+R; umowa nie z podmiotem powiązanym podatkowo | Koszt korzystania spełniającego oba warunki | Umowa, rejestr użycia, sprawdzenie powiązań | Aparatura używana także do zwykłej produkcji | Ust. 2 pkt 4 |
| Usługa wykorzystania aparatury naukowo-badawczej | Wyłącznie potrzeby B+R; brak umowy z powiązanym dostawcą | Koszt wyodrębnionej usługi | Umowa, zakres pomiarów, wynik, analiza dostawcy | Nazwa „badanie” bez wykazania aparatury i celu | Ust. 2 pkt 4a |
| Amortyzacja środków trwałych i WNiP | Odpis podatkowy od aktywa wykorzystywanego w B+R | Odpis w części odpowiadającej wykorzystaniu B+R | Ewidencja aktywa, plan odpisów i uzasadniony podział użycia | Samochody osobowe, budowle, budynki i odrębne lokale w wariancie ogólnym | Ust. 3 |
| WNiP w postaci kosztów prac rozwojowych | Właściwe aktywowanie kosztów i podatkowa amortyzacja | Odpis × udział ustawowych kosztów w wartości początkowej | Skład wartości początkowej, dokumentacja prac, odpisy | Powtórne odliczenie tego samego kosztu lub cała WNiP bez analizy składu | Ust. 2a |
| Uzyskanie i utrzymanie patentu, wzoru użytkowego lub przemysłowego | Wydatek należy do czynności wymienionych w ustawie | Właściwe opłaty i koszty procedury | Zgłoszenie, faktura, opłata, identyfikacja prawa | Każdy koszt obsługi prawnej albo sam zakup prawa uznany za tę kategorię | Ust. 2 pkt 5 |
Wynagrodzenia
Sprawdź składniki należności i finansowanie składek, nie tylko sumę „koszt pracodawcy”. Katalog odwołuje się do należności ze stosunku pracy i składek społecznych; nie daje podstawy do automatycznego dodania każdej pozycji listy płac.
CIT i PIT różnią się zakresem odesłania dla umów cywilnoprawnych: art. 18d ust. 2 pkt 1a CIT wskazuje art. 13 pkt 8 lit. a PIT, a art. 26e ust. 2 pkt 1a PIT — lit. a i c. Przed kalkulacją sprawdź tytuł konkretnej należności. Umowa z przedsiębiorcą wystawiającym fakturę nie staje się z tego powodu kosztem osobowym z pkt 1a.
Interpretacja ogólna Ministra Finansów z 13 lutego 2024 r., DD8.8203.1.2021, obejmuje należności i właściwe składki za usprawiedliwioną nieobecność pracownika. Nie należy ich mechanicznie wykluczać; stosuje się właściwą proporcję. To interpretacja ogólna określonego zagadnienia, nie zgoda na rozliczenie każdej premii lub całego wynagrodzenia bez analizy.
Materiały i surowce
Powiąż wydatek z pracami: jaka partia trafiła do prób, co badano i jaka część została wykorzystana w działalności B+R. Rozchód magazynowy i dokumentacja techniczna mogą wspólnie wyjaśnić kwotę. Sam opis na fakturze „materiały B+R” nie zastępuje tego związku.
Nie przenoś procentu czasu zespołu na wszystkie materiały. Zespół może prowadzić dwa projekty, które zużywają różne ilości surowca; wspólny klucz czasowy nie musi opisywać rzeczywistego wykorzystania.
Amortyzacja i środki trwałe
W wariancie ogólnym ocenia się podatkowe odpisy od aktywów używanych w B+R, z ustawowymi wyłączeniami. Jeśli maszyna pracuje także w produkcji seryjnej, potrzebny jest uzasadniony podział odpisu. Ustawa nie wprowadza jednego uniwersalnego klucza dla wszystkich aktywów.
Dla WNiP obejmującej koszty prac rozwojowych działa odrębny test składu wartości początkowej z ust. 2a. Nie zaliczaj do ulgi całego odpisu bez ustalenia, które koszty w tej wartości mieszczą się we wskazanym katalogu. Sposób rozliczenia i właściwy limit trzeba ocenić na podstawie struktury konkretnej WNiP.
Aparatura
Odpłatne korzystanie i zakup usługi wykorzystania aparatury to dwa odrębne punkty. Oba wymagają wyłącznego związku wskazanego w ustawie i braku umowy z podatkowo powiązanym kontrahentem. Nie „naprawiaj” niespełnionego warunku wyłączności przez dowolne przemnożenie całej faktury procentem B+R. Najpierw ustal, czy możliwy jest rzeczywiście wyodrębniony zakres spełniający przepis.
Ekspertyzy, usługi i dostawcy
W wariancie ogólnym sprawdza się ustawową kategorię wykonawcy. Nazwa „laboratorium”, „instytut” czy „ekspert” nie potwierdza jej samodzielnie. Zachowaj dowód statusu oraz identyfikację wyniku nabytego na potrzeby własnej B+R.
Podwykonawstwo kwalifikowane w dotacji nie musi spełniać katalogu ulgi. Reguły programu finansowania i podatku ocenia się oddzielnie, nawet gdy wydatek dotyczy tego samego projektu.
Pozostałe kategorie i badania podstawowe
Sprzęt specjalistyczny niebędący środkiem trwałym oraz ustawowe koszty ochrony patentowej mają własne warunki. Ogólny koszt biura, finansowania czy promocji produktu nie staje się osobną kategorią ulgi przez przypisanie do projektu.
Koszty badań podstawowych podlegają dodatkowemu warunkowi z ust. 4: prowadzenia badań na podstawie umowy lub porozumienia z właściwym podmiotem systemu szkolnictwa wyższego i nauki.
Jak przypisać część kosztu do B+R
Wyodrębnienie kosztów B+R w ewidencji wynika z art. 9 ust. 1b CIT i art. 24a ust. 1b PIT. Praktyczna metoda Narvo polega na zachowaniu ścieżki: dokument → kategoria → związek z B+R → proporcja → finansowanie → odliczenie. Nie przedstawiamy jednego arkusza ani miesięcznej karty dla każdego projektu jako obowiązkowego wzoru ustawowego.
Przykład modelowy 1 — czas pracy. Podatnik CIT bez statusu CBR ma pracownika z 160 godzinami faktycznej pracy w miesiącu, bez nieobecności. Udokumentowane prace B+R zajęły 64 godziny. Przy 15 000 zł należności i właściwych składek spełniających katalog koszt kwalifikowany wynosi 15 000 × 64 / 160 = 6 000 zł. Limit dodatkowego odliczenia dla tej kategorii wynosi 200%, czyli 12 000 zł, przed ograniczeniem dochodem i pozostałymi warunkami. To kwota pomniejszenia podstawy, nie zwrotu podatku.
Przykład modelowy 2 — materiały z dotacją. Koszt podatkowy materiałów bezpośrednio związanych z B+R wynosi 40 000 zł; 10 000 zł zwrócono podatnikowi w dotacji dotyczącej tego wydatku. Przy pozostałych warunkach i braku CBR analizie podlega niezwrócone 30 000 zł, z limitem odliczenia 100% dla materiałów. Nie stosuje się udziału całej dotacji w budżecie do każdej faktury bez sprawdzenia rzeczywistego finansowania.
Przykład modelowy 3 — wspólna maszyna. Podatkowy odpis wynosi 20 000 zł rocznie. Wiarygodne dane o użyciu potwierdzają 30% wykorzystania w B+R, pozostała część dotyczy produkcji. Dla podatnika bez CBR rozpatruje się 6 000 zł odpisu jako koszt kwalifikowany, z limitem dodatkowego odliczenia 100%. Założenie wymaga, by aktywo nie należało do wyłączeń i koszt nie został zwrócony ani uwzględniony w dochodzie zwolnionym.
Koszt zwrócony, dotowany lub związany z dochodem zwolnionym
Ust. 5 wyklucza odliczenie kosztu zwróconego w jakiejkolwiek formie lub odliczonego od podstawy podatku. Jeżeli zwrot następuje po wcześniejszym odliczeniu, trzeba zastosować właściwe zasady korekty; nie wystarczy zostawić pierwotnego rozliczenia bez zmian.
Ust. 6 pozwala podatnikowi korzystającemu ze zwolnienia SSE/PSI odliczać tylko koszty nieuwzględnione w kalkulacji dochodu zwolnionego. Posiadanie DOW nie wyłącza automatycznie całej ulgi B+R, ale nie daje prawa do dowolnego przeniesienia kosztów z działalności zwolnionej do opodatkowanej.
Dla projektu łączącego instrumenty potrzebne jest rozdzielenie na poziomie wydatku. Kumulacja dotacji i PSI wyjaśnia odrębne reguły pomocy publicznej; nie zastępuje podatkowego testu z art. 18d lub art. 26e.
Status CBR — kiedy zmienia katalog lub zasady
Centrum badawczo-rozwojowe oznacza formalny status z właściwej ustawy, nie wewnętrzną nazwę działu. Ust. 3a rozszerza katalog m.in. o amortyzację nieruchomości wykorzystywanych w B+R oraz określone koszty nabywane od innych dostawców, na warunkach rynkowych i wyłącznie na potrzeby B+R.
Rozszerzone koszty z ust. 3a mają limit 10% właściwych przychodów: w CIT innych niż zyski kapitałowe, w PIT z pozarolniczej działalności gospodarczej. Dla części preferencji działają również szczególne reguły pomocy publicznej, kumulacji i obowiązki informacyjne. Nie wystarczy podmienić dostawcy w ogólnej macierzy.
Ust. 7 rozróżnia CBR będące mikro-, małym lub średnim przedsiębiorcą w rozumieniu Prawa przedsiębiorców oraz pozostałe CBR. Pierwsza grupa ma limit 200% wskazanych kosztów; druga — 200% właściwych kategorii, lecz 100% kosztów ochrony praw z ust. 2 pkt 5. Nie utożsamiaj tego odesłania automatycznie z testem MŚP stosowanym w dotacjach na podstawie GBER.
Od kosztu do rzeczywistego odliczenia
Dla podatnika bez CBR ust. 7 pkt 3 przewiduje 200% kosztów osobowych z ust. 2 pkt 1 i 1a oraz 100% pozostałych wskazanych kategorii. To limity dodatkowego odliczenia, nie jednolity procent dla całego projektu.
W CIT odliczenie ogranicza dochód z przychodów innych niż zyski kapitałowe; w PIT — dochód z pozarolniczej działalności gospodarczej i właściwy sposób opodatkowania. Nie obliczaj korzyści PIT według jednej stałej stawki dla wszystkich przedsiębiorców.
Niewykorzystane odliczenie może podlegać rozliczeniu w kolejnych sześciu latach podatkowych na warunkach ust. 8, z uwzględnieniem innych właściwych mechanizmów i wyjątków. Nie jest to sześć lat dowolnego odliczania tej samej faktury. Przyjęte dziś założenia nie gwarantują wykorzystania pełnego limitu.
Najczęstsze błędy przed zamknięciem rozliczenia
- Uznanie całego budżetu projektu za katalog ulgi.
- Brak sprawdzenia statusu dostawcy ekspertyzy.
- Zastosowanie 200% do wszystkich kosztów bez CBR.
- Rozliczenie ceny środka trwałego zamiast właściwego odpisu.
- Automatyczne odliczenie każdej faktury B2B jako wynagrodzenia.
- Wspólna proporcja dla czasu pracy, materiałów i maszyn bez uzasadnienia.
- Pominięcie refundacji albo kosztów dochodu zwolnionego.
- Rozbieżność między ewidencją, dokumentem źródłowym i zeznaniem.
Jeśli dokumenty nie pozwalają odtworzyć kwoty, najpierw uzupełnij analizę, zamiast zatwierdzać procent „na oko”. Przegląd ulg podatkowych służy do oceny kategorii, ograniczeń i braków w dokumentacji przed rozliczeniem.
Jeżeli dochód nie pozwala wykorzystać poprawnie ustalonego odliczenia, sprawdź niewykorzystaną ulgę B+R i innowacyjnych pracowników. To odrębna decyzja o rozliczeniu, po kwalifikacji kosztów.
Wynagrodzenia: od kategorii kosztu do kalkulacji miesiąca
Szczegółowy poradnik wynagrodzeń i czasu pracy B+R pokazuje przykład proporcji oraz uzgodnienie z listą płac. Ten katalog pozostaje punktem odniesienia dla kwalifikacji wydatków; arkusz płacowy nie rozszerza katalogu ani nie potwierdza sam w sobie działalności B+R.
Z katalogu kosztów do zeznania
Po kwalifikacji kosztu uzgodnij kwotę z ewidencją, wyłącz części zwrócone i sprawdź dostępny dochód. Instrukcja rozliczenia ulgi B+R oddziela koszt, dodatkowe odliczenie i efekt podatkowy oraz wskazuje formularze CIT i PIT.
Przejście od B+R do uruchomienia produktu
Po pracach rozwojowych sprawdź odrębny katalog ulgi na prototyp i produkcji próbnej. Dla inwestycji w roboty porównanie B+R z robotyzacją pokazuje, dlaczego nie sumujemy automatycznie odliczeń tej samej podstawy.
Zobacz też: ulga B+R od podstaw: kto skorzysta i jak zacząć.