Czym jest ulga B+R
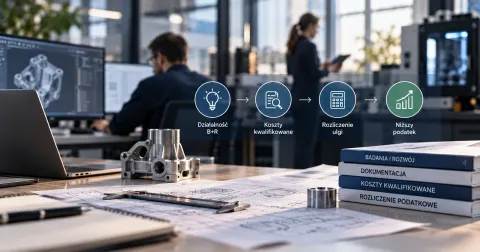
Ulga badawczo-rozwojowa pozwala firmie odliczyć od podstawy opodatkowania część kosztów prac badawczo-rozwojowych — poza tym, że koszty te zalicza się do kosztów uzyskania przychodów. Jest to więc dodatkowe odliczenie, a nie dotacja ani zwrot kosztów. Podstawą są przepisy ustaw o CIT (art. 18d) i PIT (art. 26e). Ulga nie wymaga, aby projekt zakończył się sukcesem rynkowym — liczy się charakter prac i prawidłowo udokumentowane koszty.
To przewodnik wejściowy: wyjaśnia, kto może skorzystać, jak wygląda odliczenie i jak zacząć. Szczegóły kwalifikacji i rozliczenia opisują osobne analizy, do których odsyłamy. Warunki CIT i PIT oraz zasady ewidencji sprawdzono w źródłach urzędowych 26 października 2026 r. Materiał ma charakter informacyjny, nie jest poradą podatkową.
Kto może skorzystać
- PIT: przedsiębiorcy rozliczający działalność według skali podatkowej lub podatkiem liniowym. Instrukcja rozliczenia nie dotyczy ryczałtu od przychodów.
- CIT: podatnicy, którzy mają dochód z przychodów innych niż zyski kapitałowe. Estoński CIT wymaga osobnej oceny.
- Grupa spółek: koszty i wyniki prac mogą należeć do różnych podmiotów. Wspólny opis projektu nie wystarcza — trzeba ustalić, kto ponosi koszt i prowadzi prace.
Ulga może dotyczyć firm z każdej branży, nie tylko technologicznych. Decydują prace, nie nazwa działalności: producent materiałów, firma programistyczna i zakład przetwórczy mogą spełnić warunki, ale każda z nich musi wykazać twórczy, systematyczny charakter prac.
Co to jest działalność B+R
Ustawy podatkowe odwołują się do działalności twórczej obejmującej badania naukowe lub prace rozwojowe, prowadzonej systematycznie w celu zwiększania zasobów wiedzy i wykorzystania jej do nowych zastosowań. W firmach najczęściej oceniamy prace rozwojowe: opracowanie nowych lub ulepszonych produktów, procesów lub usług. Rutynowe i okresowe zmiany są z tej definicji wyłączone, także gdy przynoszą ulepszenie.
Trzy pytania pomagają zacząć: co twórczego opracował zespół, jak zaplanowano i prowadzono prace oraz jak wykorzystano wiedzę do nowego zastosowania. Nazwanie projektu „innowacyjnym” ani sam zakup gotowej technologii nie wystarczają. Przykłady i granice opisuje artykuł ulga B+R w praktyce.
Jakie koszty można odliczyć
Katalog jest zamknięty. Obejmuje m.in. wynagrodzenia pracowników i składki w części odpowiadającej czasowi B+R, określone umowy zlecenia i o dzieło, materiały i surowce użyte w pracach, sprzęt specjalistyczny, ekspertyzy i opinie od wskazanych w ustawie podmiotów, korzystanie z aparatury naukowo-badawczej, amortyzację środków trwałych oraz wybrane wydatki na ochronę patentową. Każda kategoria ma własne warunki, proporcje i wyłączenia — pełną macierz zawiera artykuł o kosztach kwalifikowanych B+R.
Faktura za prototyp nie potwierdza kosztu kwalifikowanego. Najpierw trzeba wykazać, że prace są działalnością B+R, potem przypisać wydatek do katalogu i ustalić kwotę do odliczenia. Cały dział techniczny rozliczony bez rozdzielenia prac to jeden z częstych błędów: przy wynagrodzeniach znaczenie ma ewidencja czasu pracy B+R.
Ile wynosi odliczenie
Dla podatnika bez statusu centrum badawczo-rozwojowego (CBR) odliczenie wynosi 200% kwalifikowanych kosztów osobowych (wynagrodzenia i składki z odpowiednich kategorii) oraz 100% pozostałych kosztów z katalogu. Centrum badawczo-rozwojowe ma odrębne zasady. Odliczenie zmniejsza podstawę opodatkowania — nie jest taką samą kwotą oszczędności podatku. Przykład modelowy: spółka CIT 19% z 100 tys. zł kosztów pracowniczych i 50 tys. zł materiałów odlicza 250 tys. zł, co przy 500 tys. zł dochodu daje modelowo 47,5 tys. zł niższego podatku. To przykład hipotetyczny z analizy jak rozliczyć ulgę B+R; przy innych założeniach wynik będzie inny.
Co, jeśli dochodu jest za mało
Gdy firma ma stratę lub dochód niższy od odliczenia, niewykorzystana część może zostać rozliczona w zeznaniach za sześć kolejnych lat podatkowych następujących bezpośrednio po roku powstania prawa. Istnieje też mechanizm dla innowacyjnych pracowników, który dotyczy płatnika PIT. Oba mają warunki, dlatego odrębnie opisuje je artykuł o niewykorzystanej uldze B+R.
Jak zacząć: sześć kroków
- Wybierz jeden projekt i opisz cel, stan wiedzy na początku, planowane próby i oczekiwany wynik.
- Oceń, czy to B+R, zanim policzysz koszty. Rozdziel prace rozwojowe od rutynowych zmian, wdrożenia i utrzymania.
- Wyodrębnij koszty B+R w odpowiedniej ewidencji. W CIT chodzi o ewidencję rachunkową (art. 9 ust. 1b), a w PIT o podatkową księgę przychodów i rozchodów albo księgi rachunkowe (art. 24a ust. 1b). Prowadzenie danych o pracach i kosztach na bieżąco jest praktycznym sposobem ograniczenia braków dowodowych, nie dodatkowym ustawowym wymogiem jednego wzoru dokumentacji. Model dokumentacji opisuje artykuł dokumentacja i ewidencja B+R.
- Prowadź czas pracy osób zaangażowanych w projekt i łącz go z listą płac.
- Wyłącz koszty zwrócone, np. w ramach dotacji, oraz uwzględnione w dochodzie zwolnionym w PSI lub SSE. Kumulację opisuje kumulacja dotacji i PSI.
- Zaplanuj rozliczenie: w CIT załącznik CIT/BR do zeznania, w PIT załącznik PIT/BR. Wersję załącznika i zeznania dobierz do rozliczanego roku; przed złożeniem pobierz właściwy formularz z serwisu Ministerstwa Finansów. Wersja używana przy wcześniejszym rozliczeniu nie musi być właściwa dla kolejnego roku.
Jakie informacje zebrać przed oceną ulgi?
Opisz prace, które firma prowadziła, problem do rozwiązania i sposób sprawdzania rezultatów. Dodaj okres realizacji, osoby zaangażowane oraz dokumenty pozwalające powiązać prace z kosztami. Samo określenie produktu jako nowego nie rozstrzyga prawa do ulgi.
Po wstępnej kwalifikacji przejdź do katalogu kosztów B+R i dokumentacji. Jeżeli potrzebujesz oceny konkretnej sytuacji, zobacz zakres wsparcia przy uldze B+R.
Co dalej
Jeśli po pracach B+R planujesz próby i wejście na rynek, zobacz ulgę na prototyp, a przy komercjalizacji prawa — IP Box. Porównanie pięciu ulg znajdziesz w przeglądzie ulgi podatkowe dla firm 2026. Wdrożenie ulgi w firmie — od kwalifikacji po rozliczenie — omawiamy w usłudze Ulga B+R.