Pięć ulg, pięć różnych pytań
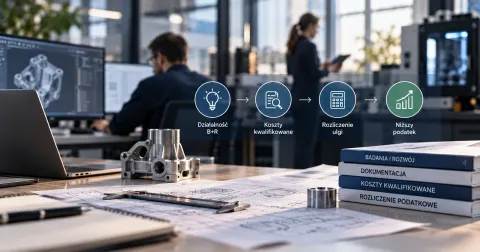
Ulgi podatkowe dla firm nie są jednym narzędziem. Każda odpowiada na inne zdarzenie w projekcie: badania, zakup robota, próby przed produkcją, komercjalizację prawa albo wzrost sprzedaży. Pomyłka zaczyna się zwykle od nazwy: faktura za „prototyp” nie musi należeć do ulgi na prototyp, a „robot” w ofercie nie zawsze spełnia definicję ustawową.
Poniższy przegląd pokazuje, do czego służy każda ulga i jak wygląda jej mechanizm, a nie jak policzyć podatek w Twojej firmie. To materiał informacyjny, nie porada podatkowa. Stan wiedzy: ulgi B+R, robotyzacji, prototyp i IP Box — stan na 8 października 2026 r.; ulga na ekspansję — wg strony podatki.gov.pl (aktualizacja z 26 sierpnia 2026 r.), stan na 10 października 2026 r.
Przegląd: co obejmuje każda ulga
| Ulga | Co obejmuje | Wysokość odliczenia | Najważniejsze ograniczenie |
|---|---|---|---|
| Ulga B+R | Koszty działalności badawczo-rozwojowej: wynagrodzenia, materiały, amortyzacja i inne kategorie z katalogu ustawowego | Zwykły podatnik bez statusu CBR: 200% kwalifikowanych kosztów osobowych; co do zasady 100% pozostałych kategorii | Trzeba wykazać działalność B+R; rutynowe wdrożenie znanej technologii nie wystarcza |
| Ulga na robotyzację | Fabrycznie nowe roboty przemysłowe, wskazane urządzenia peryferyjne i bezpieczeństwa, niezbędne WNiP, szkolenia, leasing | 50% kwalifikowanych kosztów | CIT: koszty do końca roku podatkowego rozpoczętego w 2026 r.; PIT: lata 2022–2026 |
| Ulga na prototyp | Produkcja próbna nowego produktu i wprowadzenie go na rynek (np. certyfikacja) po zakończeniu prac B+R | 30% kwalifikowanych kosztów | W roku odliczenie nie może przekroczyć 10% właściwego dochodu |
| IP Box | Dochód z kwalifikowanego prawa własności intelektualnej, np. patentu lub programu komputerowego | Stawka 5% od kwalifikowanego dochodu | Prawo musi powstać lub zostać rozwinięte w działalności B+R podatnika; wskaźnik nexus |
| Ulga na ekspansję (CIT) | Koszty targów, promocji produktów, dostosowania opakowań, certyfikacji i rejestracji znaków oraz dokumentacji przetargowej | Wydatki faktycznie poniesione, maksymalnie 1 mln zł rocznie | Tylko dla podatnika, który sam wytwarza sprzedawane produkty; warunek wzrostu przychodów w kolejnych dwóch latach |
Zakresy w tabeli są skrótem. Przed decyzją sprawdź pełny katalog kosztów i warunki w przepisach oraz w opisach na podatki.gov.pl. Ulgi CIT i PIT mają osobne przepisy, a limity i terminy mogą się różnić.
Ulga B+R: punkt wyjścia dla firm technologicznych
To najszerzej omawiana ulga, bo pozwala odliczyć koszty prac, które nie muszą zakończyć się sukcesem. Podstawą jest identyfikacja działalności B+R: opis problemu, niepewności, prób i wyników. Dopiero potem liczymy koszty. Przeczytaj, jak odróżnić B+R od rutynowych zmian, jakie wydatki mieszczą się w katalogu kosztów i jak prowadzić ewidencję czasu pracy. Szczegóły rozliczenia w CIT i PIT, z przykładem, opisuje analiza jak rozliczyć ulgę B+R. Gdy dochód nie wystarcza, zasady wykorzystania niewykorzystanej kwoty omawia artykuł o niewykorzystanej uldze.
Ulga na robotyzację: koszty w okresie ulgi, nie cena z faktury
Ulga dotyczy kosztów podatkowych, które firma rozpozna w okresie obowiązywania przepisu, a nie samej ceny urządzenia. Przy środku trwałym znaczenie mają odpisy amortyzacyjne rozpoznane w tym okresie. Nie zakładamy przedłużenia ulgi na podstawie zapowiedzi — analiza opisuje stan z 8 października 2026 r. Jak sprawdzić, czy urządzenie spełnia definicję robota, pokazuje poradnik robot, CNC i linia, a rozliczenie i terminy opisuje ulga na robotyzację w 2026 r..
Ulga na prototyp: od prób do wprowadzenia na rynek
Dotyczy etapu po pracach rozwojowych: rozruchu technologicznego, który nie wymaga już dalszych prac projektowo-konstrukcyjnych, oraz kosztów dopuszczenia wyrobu do obrotu. Jeśli zespół wciąż rozwiązuje niepewność techniczną, najpierw oceń, czy to nie B+R. Katalog kosztów, przykład limitu 10% dochodu i rozdzielenie od B+R znajdziesz w artykule o uldze na prototyp.
IP Box: komercjalizacja po pracach B+R
IP Box to preferencyjna stawka 5% dla kwalifikowanego dochodu z prawa własności intelektualnej, a nie ulga od kosztów. Od 2022 r. przepisy dopuszczają stosowanie B+R i IP Box w tym samym roku, z zastrzeżeniami co do ustalania dochodu. Praktyczny model, czyli ścieżkę podatkową produktu, opisuje osobny artykuł. Pojęcie kwalifikowanego prawa wyjaśnia słownik.
Ulga na ekspansję: sprzedaż i marketing producenta
Według podatki.gov.pl ulgę stosuje podatnik CIT, który ponosi koszty zwiększenia przychodów ze sprzedaży wytworzonych przez siebie produktów. Nie skorzysta spółka, która tylko sprzedaje produkty pod własną marką, ani dostawca wykonujący produkcję na zlecenie. Uwzględnia się tylko sprzedaż odpłatną i dotyczącą podmiotów niepowiązanych. Odliczenie obejmuje m.in. udział w targach, działania promocyjno-informacyjne, dostosowanie opakowań do wymagań kontrahentów, certyfikację i rejestrację znaków towarowych oraz dokumentację przetargową. Wynagrodzenia pracowników nie są objęte ulgą.
W ciągu dwóch kolejnych lat podatkowych od roku poniesienia kosztu trzeba zwiększyć przychody ze sprzedaży produktów, osiągnąć przychody z produktów dotychczas nieoferowanych albo z produktów nieoferowanych dotąd w danym kraju. Odliczenie następuje w zeznaniu rocznym (załącznik CIT-8/O), a podstawą prawną jest art. 18eb ustawy o CIT. Strona podatki.gov.pl nie podaje okresu obowiązywania ulgi, więc przed planowaniem wydatków sprawdź go w przepisach.
Czy można łączyć ulgi?
Zasada ogólna jest ostrożna: ta sama podstawa nie liczy się dwa razy. Dla B+R i robotyzacji art. 38eb ust. 8 ustawy o CIT odsyła do ograniczeń art. 18d ust. 5, 5a i 6, więc nie zakładaj podwójnego dodatkowego odliczenia tego samego kosztu bez oceny tych przepisów. Koszty różnych etapów (badania, robot, próby, komercjalizacja) mogą podlegać różnym ulgom, o ile faktycznie są odrębne. Zestawienie B+R i robotyzacji na przykładzie produkcyjnym opisuje analiza ulga B+R a robotyzacja.
Osobno sprawdź zbieg z dotacją i PSI: wyodrębnij część kosztów zwróconą w dotacji, a przy PSI ustal, czy koszt został uwzględniony w dochodzie zwolnionym. Zasady kumulacji wsparcia omawia kumulacja dotacji i PSI. Ulgi to tylko jeden z instrumentów; przegląd drugiego, czyli dotacji i naborów dla firm, znajdziesz w osobnym przewodniku.
Którą ulgę rozważyć: cztery pytania
- Czy firma prowadzi prace badawczo-rozwojowe? Jeśli tak, zacznij od ulgi B+R i ewidencji od pierwszego dnia projektu.
- Czy kupujesz robota lub urządzenia wskazane w ustawie? Sprawdź definicję i okres ulgi, zanim zaplanujesz zakup.
- Czy produkt kończy rozwój i wchodzi w próby oraz certyfikację? Rozważ ulgę na prototyp, osobno od B+R.
- Czy sprzedajesz własne produkty i planujesz targi, promocję lub certyfikację? Sprawdź ulgę na ekspansję. A jeśli produkt zarabia na prawie własności intelektualnej, rozważ IP Box.
Odpowiedzi zawsze trzeba oprzeć na dokumentach: kosztach, ewidencji i opisie projektu. Dobór ulg do konkretnej firmy to zadanie dla usługi ulgi podatkowe.
Zapowiedziane zmiany (projekt UD461)
Projekt UD461 przewiduje przedłużenie ulgi na robotyzację na lata 2022–2036 oraz uchylenie ulgi na ekspansję. Rada Ministrów przyjęła go 29 września 2026 r. i skierowała do Sejmu; planowane wejście w życie to 1 stycznia 2027 r. To nie jest jeszcze uchwalone prawo — do zmiany obowiązują obecne przepisy. Źródła zapowiedzi podajemy w artykułach o uldze na ekspansję i uldze na robotyzację 2026.