Co trzeba wykazać, a co jest formą organizacji dokumentów
Przy uldze B+R trzeba połączyć dwie historie: rzeczywisty zakres prac i kalkulację kosztów do odliczenia. Definicja działalności wynika z art. 4a pkt 26–28 CIT lub art. 5a pkt 38–40 PIT. Definicja wymaga twórczej działalności obejmującej badania naukowe lub prace rozwojowe, podejmowanej systematycznie w celu zwiększania zasobów wiedzy i wykorzystywania ich do tworzenia nowych zastosowań. Nie wystarczy, że projekt jest nowy dla firmy albo został nazwany innowacyjnym; prace muszą spełnić właściwe przesłanki. Rutynowe i okresowe zmiany nie stają się pracami rozwojowymi tylko przez dodanie ich do dokumentacji projektu.
Obowiązek wyodrębnienia kosztów B+R w prowadzonej ewidencji wynika z art. 9 ust. 1b CIT i art. 24a ust. 1b PIT. Art. 18d CIT lub art. 26e PIT określa warunki kosztów i odliczenia. Dla wskazanych kosztów osobowych znaczenie ma miesięczna proporcja czasu. Są to wymagania prawa, które trzeba potrafić wykazać.
Karta projektu, protokół prób, rejestr zmian i arkusz uzgodnienia są dobrymi praktykami dowodowymi Narvo. Przywołane przepisy nie narzucają jednego wspólnego formularza dla wszystkich tych dokumentów. Forma może odpowiadać systemom firmy, jeżeli informacje są wiarygodne, spójne i pozwalają odtworzyć rozliczenie.
Stan źródeł sprawdzono 6 października 2026 r. Ten materiał dotyczy dowodów i ewidencji. Katalog wydatków i ograniczenia opisują koszty kwalifikowane ulgi B+R; nie należy zastępować go checklistą dokumentów.
Model dokumentacji: cztery połączone części
Model Narvo:
akta projektu + rejestr kosztów + dowody osób i czasu + uzgodnienie z księgowością. To sposób uporządkowania danych, nie nazwy ustawowo wymaganych segregatorów ani dodatkowy obowiązek zakupu systemu.
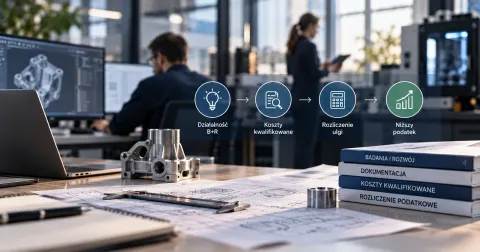
Akta projektu wyjaśniają prace i ich wynik. Rejestr kosztów wskazuje dokument, kategorię i kwotę. Dowody osób i czasu uzasadniają właściwe proporcje. Uzgodnienie księgowe potwierdza, że kalkulacja odpowiada rozpoznanym kosztom podatkowym i kwotom w rozliczeniu. Wspólny identyfikator projektu oraz dokumentu może połączyć te części bez tworzenia drugiego kompletu faktur.
Macierz informacji i dowodów
„Minimalna informacja” oznacza minimum robocze checklisty Narvo potrzebne do wyjaśnienia danego obszaru. Nie jest zamkniętym katalogiem ustawowych załączników. Dowód musi odpowiadać rzeczywistej sytuacji; dokument sporządzony wyłącznie po to, aby nadać zwykłym pracom etykietę B+R, nie potwierdza przesłanek ulgi.
| Obszar | Minimalna informacja | Przykładowy dowód | Kto w firmie może dostarczyć | Ryzyko braku |
|---|---|---|---|---|
| Opis projektu | Zakres, okres, rezultat i identyfikator | Karta projektu powiązana z dokumentami pracy | Kierownik projektu | Nie wiadomo, co obejmuje rozliczenie |
| Cel i problem techniczny | Co trzeba było opracować lub rozstrzygnąć | Założenia, analizy, opis prób i ograniczeń | Zespół techniczny | Zwykłe wdrożenie opisane jak B+R |
| Zakres prac | Zadania B+R i pozostałe czynności | Plan, repozytorium zmian, dziennik prób | Kierownik i wykonawcy | Cały projekt odliczony bez wydzielenia prac |
| Osoby i czas | Zadania osoby oraz dane do właściwej miesięcznej proporcji | Rejestr zadań/czasu, potwierdzenia prac, dane płacowe | Zespół, kierownik, kadry | Procent nie odpowiada rzeczywistemu zaangażowaniu |
| Materiały | Ilość i cel wykorzystania w B+R | Rozchód magazynowy, opis próby, faktura | Magazyn i zespół techniczny | Zakupy produkcyjne przypisane do badań |
| Amortyzacja | Aktywo, odpis podatkowy i wykorzystanie | Ewidencja aktywa, odpisy, rejestr użycia | Księgowość i użytkownik | Cena zakupu zastępuje właściwy odpis |
| Aparatura i usługi | Zakres, wykonawca i spełnienie warunków kategorii | Umowa, pomiary, odbiór, status i powiązania dostawcy | Zakupy i zespół techniczny | Dokument potwierdza zakup, ale nie kwalifikację |
| Związek kosztu z projektem | Dokument, kategoria, przypisanie i klucz | Rejestr kosztów z odsyłaczem do zadania | Finanse i kierownik | Kwoty nie można odtworzyć |
| Księgowanie | Koszt podatkowy, okres i wyodrębnienie | Konta lub analityka, zestawienie i uzgodnienie | Księgowość | Ewidencja B+R nie zgadza się z księgami |
| Zmiany projektu | Co zmieniono, kiedy i dlaczego | Historia wersji, decyzje, zmiana zakresu | Kierownik projektu | Kalkulacja dotyczy nieaktualnego planu |
| Dowody wykonania prac | Próby, wyniki i wnioski, także nieudane | Raporty, pomiary, prototypy, zapisy techniczne | Wykonawcy prac | Jest tylko deklaracja zamiaru |
| Finansowanie i zwroty | Co pokryła dotacja lub inny zwrot | Rozliczenie dotacji, rejestr finansowania kosztu | Finanse | Odliczona kwota została zwrócona |
Akta projektu: pokaż pracę, nie sam zamiar
Opis powinien wyjaśniać punkt wyjścia, cel, zakres działań oraz sposób dochodzenia do wyniku. Zapisz, które zadania obejmują opracowanie lub testowanie rozwiązania, a które dotyczą późniejszej produkcji, sprzedaży, serwisu czy rutynowych zmian. Jeden projekt biznesowy może zawierać różne rodzaje czynności.
Praktyka dowodowa Narvo: pokaż cel, plan, przebieg zadań i ich powiązanie, aby dało się ocenić systematyczność prac. Nie oznacza to ustawowego obowiązku prowadzenia raportu tygodniowego czy używania konkretnego szablonu.
Wykorzystaj dokumenty, które już powstają w firmie: wersje projektów, raporty prób, wyniki pomiarów i decyzje techniczne. Dowód nie musi być papierowym protokołem podpisywanym po każdym zadaniu. Powinien jednak wskazywać, do jakich prac się odnosi, kiedy powstał i jak łączy się z opisem rozliczenia.
Nie usuwaj nieudanych prób tylko dlatego, że nie dały produktu. Mogą wyjaśniać przebieg prac; same w sobie nie potwierdzają jednak wszystkich przesłanek B+R. Dokumentacja ma pokazywać rzeczywisty proces, a nie dopasowaną po fakcie historię sukcesu.
Osoby i czas: proporcja wymaga podstawy
Dla wskazanych należności pracowniczych przepisy odnoszą czas przeznaczony na B+R do ogólnego czasu pracy w danym miesiącu. Dla właściwych umów cywilnoprawnych działa odrębne odesłanie i proporcja czasu usługi. Nie wpisuj udziału B+R dla całego działu na podstawie nazwy stanowiska.
Praktyka Narvo: powiąż informację o czasie z osobą, miesiącem, zadaniami i projektem. Uzgodnij dane z kadrami i właściwymi składnikami płac. Arkusz czasu jest jednym z możliwych narzędzi, ale samo wypełnienie tabeli procentem bez dowodów zadań nie wyjaśnia kalkulacji.
Usprawiedliwione nieobecności wymagają uwzględnienia interpretacji ogólnej MF DD8.8203.1.2021 z 13 lutego 2024 r. Nie stosuj mechanicznego wyłączenia wszystkich takich należności ani nie uznawaj ich za podstawę do przypisania pełnego wynagrodzenia do B+R. Szczegółowe kategorie i proporcje opisuje macierz kosztów B+R.
Rejestr kosztów i księgowość: jedna ścieżka do kwoty
Dla każdego dokumentu wskaż kwotę kosztu podatkowego, okres, kategorię ulgi, związek z pracami, udział kwalifikowany i finansowanie. Gdy wydatek dotyczy kilku zastosowań, uzasadnij sposób podziału odpowiadający właśnie temu kosztowi. Procent czasu pracowników nie staje się automatycznie kluczem zużycia materiałów lub maszyny.
Przy amortyzacji zachowaj podstawę odpisu, dane aktywa i informacje o wykorzystaniu. Przy aparaturze oraz usługach udokumentuj również warunki kategorii, w tym status lub powiązania wykonawcy, jeśli są istotne. Sama faktura nie odpowiada na wszystkie pytania katalogu.
Uzgodnienie roczne powinno łączyć rejestr z ewidencją księgową, dokumentami źródłowymi i kwotą rozliczenia podatkowego. Praktycznym zabezpieczeniem jest wskazanie osoby przygotowującej i sprawdzającej podział oraz zachowanie wyjaśnień różnic. To kontrola organizacyjna Narvo, nie ustawowy wymóg dwóch podpisów na każdej pozycji.
Dotacja i dochód zwolniony: dodatkowa warstwa dowodów
Art. 18d ust. 5–6 CIT oraz art. 26e ust. 5–6 PIT zawierają ograniczenia dotyczące zwrotu kosztów i kosztów uwzględnionych w kalkulacji dochodu zwolnionego. W rejestrze trzeba potrafić wskazać właściwe finansowanie i przypisanie wydatku. Posiadanie decyzji PSI nie jest dowodem ani całkowitego wyłączenia ulgi, ani swobody odliczenia każdego kosztu.
Kumulacja dotacji i PSI opisuje odrębny test pomocy publicznej. Rejestr wspólnych kosztów może wspierać oba sprawdzenia, ale nie zamienia ich w jedną regułę. Zmiana lub późniejszy zwrot kosztu wymaga oceny skutku dla rozliczenia i właściwych korekt.
Jak zacząć bez przepisywania wszystkich dokumentów
Wybierz jeden rzeczywisty projekt i sprawdź, czy można przejść od zadania do dowodu pracy, dokumentu kosztowego, proporcji, księgowania i kwoty odliczenia. Braki zapisz jako konkretne informacje do uzupełnienia, z osobą odpowiedzialną. Nie twórz brakujących dowodów przez wymyślanie czasu lub wyników.
Potem zastosuj ten sam sposób identyfikacji do pozostałych prac, oddzielając wymagania prawa od organizacji dokumentów. Ulga B+R wymaga oceny działalności i kosztów; Przegląd ulg podatkowych pomaga wskazać ograniczenia oraz luki dowodowe przed rozliczeniem. Nie gwarantuje uznania dokumentacji przez organ podatkowy.
Przy stracie lub zbyt niskim dochodzie ewidencję uzupełnia historia wykorzystania odliczenia. Niewykorzystana ulga B+R i innowacyjni pracownicy opisują przeniesienie pozostałości i odrębny miesięczny test personelu.
Dowody czasu uzgodnij z listą płac
Wynagrodzenia w uldze B+R łączą miesięczną proporcję z konkretnymi należnościami i składkami. Dokumentacja projektu pokazuje charakter prac, a uzgodnienie płacowe — drogę od danych czasu do kwoty. Jeden dokument nie zastępuje drugiego.
Uzgodnienie dokumentacji z rozliczeniem rocznym
Dowody prac i kosztów powinny prowadzić do kwot w zeznaniu. Rozliczenie B+R krok po kroku pokazuje kolejność uzgodnień, wyłączeń i obliczenia odliczenia; nie zastępuje dokumentacji projektu samym załącznikiem podatkowym.