Czym różnią się oba instrumenty
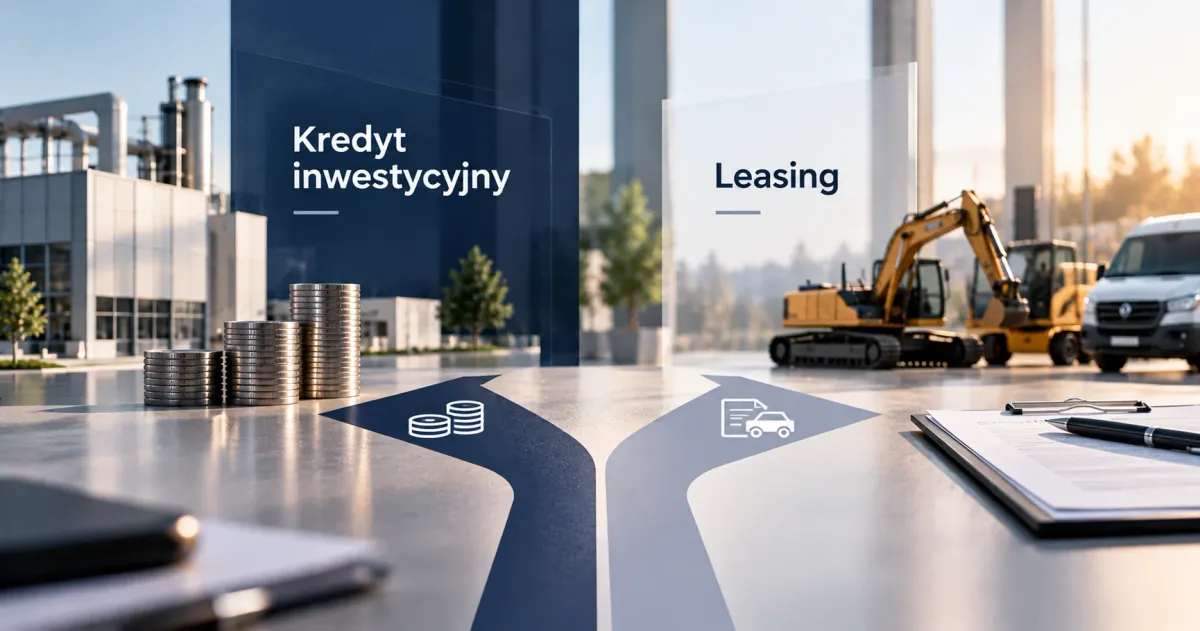
Kredyt finansuje zakup dokonywany przez firmę; moment nabycia własności i zabezpieczenia trzeba sprawdzić w umowach zakupu oraz finansowania. Bank może wymagać m.in. hipoteki, zastawu lub gwarancji. W leasingu finansujący oddaje przedmiot do używania za umówione opłaty. Przeniesienie własności, opcja wykupu lub zwrot zależą od warunków umowy.
Różnica własności ma konsekwencje: zakres zmian w kredytowanym środku trzeba sprawdzić w umowie kredytu i zabezpieczeń, natomiast leasingowany wymaga zgody finansującego na istotne zmiany.
Koszt całkowity, nie tylko rata
Porównując oferty, trzeba policzyć całkowity koszt finansowania: odsetki lub część odsetkową rat, prowizje, ubezpieczenia, opłaty wstępne i wykup. Nie ma stałej przewagi cenowej jednego instrumentu — wynik wymaga porównania ofert dla tego samego zakresu i okresu.
Oddziel przepływy pieniężne od kosztów podatkowych. Spłata kapitału kredytu nie jest tym samym co amortyzacja aktywa. W leasingu rozliczenie opłat i amortyzacji zależy od podatkowej kwalifikacji umowy; nie każda cała rata jest kosztem. Kwalifikacja bilansowa może różnić się od podatkowej. Nie przenoś jednego wariantu na każdą firmę.
Szybkość i formalności
Zakres dokumentów i czas decyzji zależą od finansującego, przedmiotu oraz ryzyka transakcji. Bank ocenia zdolność kredytową i może wymagać prognoz oraz wycen; leasing również podlega ocenie i nie gwarantuje decyzji w określonej liczbie dni.
Przy nietypowych i wysokich inwestycjach zakres dokumentacji oraz przebieg oceny trzeba sprawdzić w konkretnej ofercie. O wyborze decydują warunki finansowania, procedura finansującego i ocena ryzyka transakcji.
Wpływ na zdolność i bilans
Kredyt wprost zwiększa zadłużenie firmy i wpływa na wskaźniki analizowane przy kolejnych finansowaniach. Prezentacja leasingu w bilansie zależy od stosowanych zasad rachunkowości; nie należy zakładać, że zobowiązanie jest niewidoczne dla banku.
Z drugiej strony kredytowany majątek zwiększa bazę zabezpieczeń na przyszłość. Przy kilku etapach inwestycji warto sprawdzić, czy majątek jest już obciążony i czy może zabezpieczyć kolejne finansowanie.
Kiedy co wybrać — reguły praktyczne
Przy standardowym sprzęcie i krótkim horyzoncie użytkowania warto porównać warunki leasingu z ofertą kredytu. Czas decyzji należy sprawdzić dla konkretnego przedmiotu finansowania i procedury finansującego. Kredyt — przy dużych projektach, nieruchomościach, liniach technologicznych oraz tam, gdzie liczy się własność. Niższy koszt wymaga potwierdzenia w ofertach.
Warto też rozważyć konstrukcje mieszane: kredyt na halę i infrastrukturę, leasing na część parku maszynowego. Montaż finansowy nie musi być wyborem jednego instrumentu.
- Leasing: warunki oferty i procedura finansującego dopasowane do sprzętu, horyzontu użytkowania i ryzyka transakcji
- Kredyt: duże projekty i nieruchomości; koszt według indywidualnej oferty
- Mieszane: rozdzielenie instrumentów między składniki inwestycji
Porównaj oferty na tych samych założeniach
Poproś o harmonogram dla tego samego przedmiotu, wartości, daty uruchomienia i okresu. Zestaw opłatę początkową, raty, prowizje, wymagane ubezpieczenie, wartość końcową i inne obowiązkowe koszty. W obu wariantach sprawdź stałą lub zmienną stopę, walutę i warunki zmiany ceny finansowania. Poniższa tabela jest checklistą porównania ofert, nie rankingiem produktów.
| Pytanie | Kredyt | Leasing |
|---|---|---|
| Jak uruchamiane są środki? | Transze i warunki wypłaty z umowy | Dostawa, odbiór i rozpoczęcie naliczania opłat |
| Co trzeba zapłacić na początku? | Wkład własny i opłaty bankowe | Opłata początkowa i koszty wymagane w ofercie |
| Co dzieje się na końcu? | Spłata i zwolnienie zabezpieczeń | Wykup, zwrot lub inny uzgodniony wariant |
| Czy można zakończyć wcześniej? | Zasady wcześniejszej spłaty i opłaty | Warunki rozwiązania, rozliczenie i własność |
| Co przy awarii lub szkodzie? | Ubezpieczenie, zabezpieczenia i zobowiązanie | Ubezpieczenie i zasady rozliczenia umowy |
| Jak wpływa na kolejne finansowanie? | Zadłużenie, zabezpieczenia i zobowiązania umowne | Opłaty, zobowiązania i ocena finansującego |
Przykład: jedna inwestycja, dwa harmonogramy
Hipotetycznie firma porównuje finansowanie maszyny z różnymi wpłatami początkowymi i wykupem. Niższa rata może wynikać z większej wpłaty lub odłożenia części kosztu na koniec. Nie dowodzi niższego kosztu całkowitego. Najpierw wyrównaj założenia, potem porównaj miesięczne przepływy i całkowitą kwotę do zapłaty.
Nie zakładaj stałej przewagi szybkości leasingu. Termin decyzji i uruchomienia wynika z konkretnej oferty, dokumentów, dostawy oraz oceny ryzyka. Sprawdź również dostępność finansowania nietypowego lub używanego urządzenia, zamiast wnioskować o niej z samej nazwy instrumentu.
Dotacja, PSI i ulga na robotyzację
Gdy zakup ma być objęty wsparciem, sprawdź warunki własności, zapłaty, leasingu i utrzymania aktywa w dokumentacji danego instrumentu. Koszt kwalifikowalny dotacji nie musi odpowiadać kosztowi podatkowemu. W uldze na robotyzację leasing i zakup mają odrębne warunki; nie kwalifikujemy umowy wyłącznie po nazwie handlowej.
Przed podpisaniem umowy zestaw harmonogram płatności, refundacji i spłat. Finansowanie pomostowe dotacji odpowiada na lukę płynności, a nie zastępuje wkładu własnego w każdym programie.
Dane potrzebne do decyzji
Przygotuj specyfikację i ofertę dostawcy, termin dostawy, plan użytkowania, dane finansowe firmy oraz pełne oferty finansowania. Dodaj informacje o innych kredytach, zabezpieczeniach, dotacji i planowanej sprzedaży lub zmianie aktywa. Dopiero wtedy można porównać koszt, elastyczność i ryzyka.
Usługa finansowania inwestycji obejmuje analizę finansowania i dokumentacji. Jeśli projekt wymaga kilku źródeł, przejdź do montażu finansowego lub Ocena gotowości do finansowania.
Zobacz też: Biznesmax Plus w 2026 r. — parametry gwarancji.
Materiały do kolejnego kroku
- leasing używanych maszyn — warunki finansowania urządzenia i pełny koszt jego uruchomienia.